Societat
Javier Sardá Martí
Quan desapareix la distinció entre terreny, sòl i solar, i s’utilitza el «valor del sòl» com a «valor del terreny», es produeix una ampliació del fet imposable prohibida per la llei.
En la venda o l’herència d’un «bé immoble» solar, és habitual que l’Ajuntament proposi una AUTOLIQUIDACIÓ o LIQUIDI l’impost sobre l’increment del valor dels «terrenys» de naturalesa urbana (IIVTNU), conegut com a plusvàlua municipal de l’«immoble» terreny.
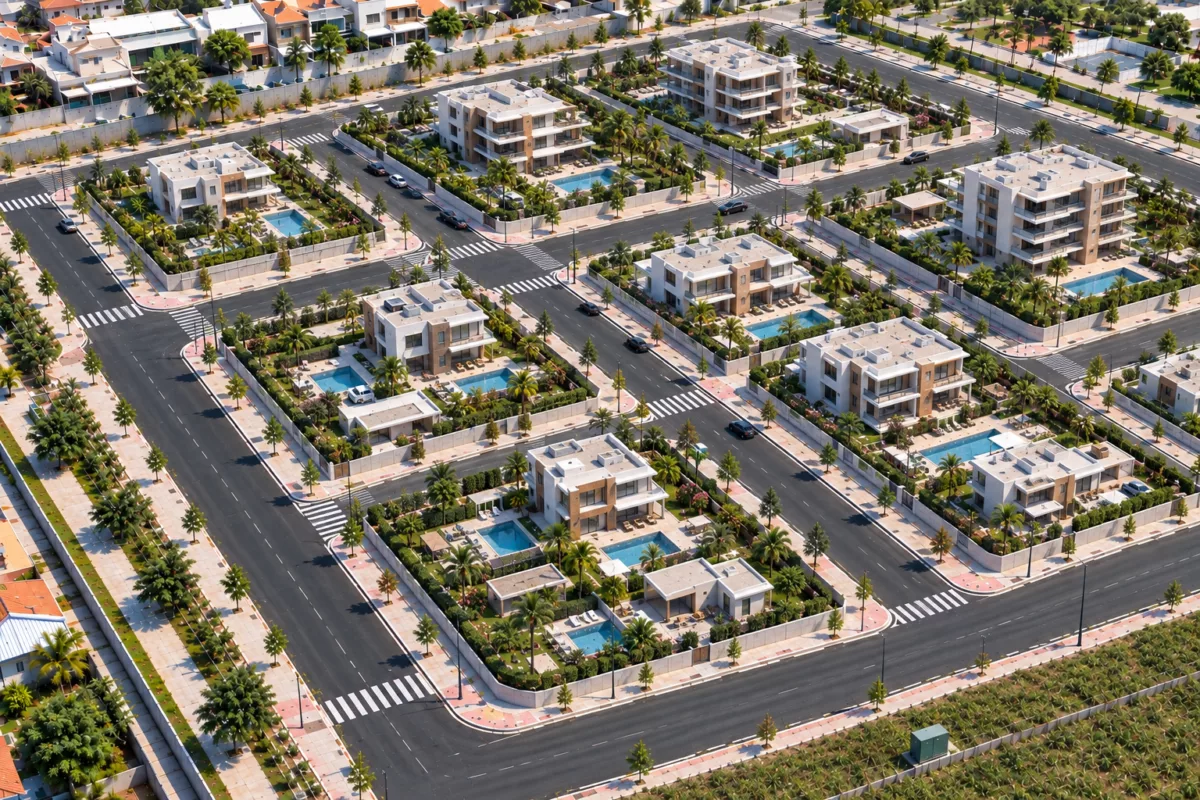
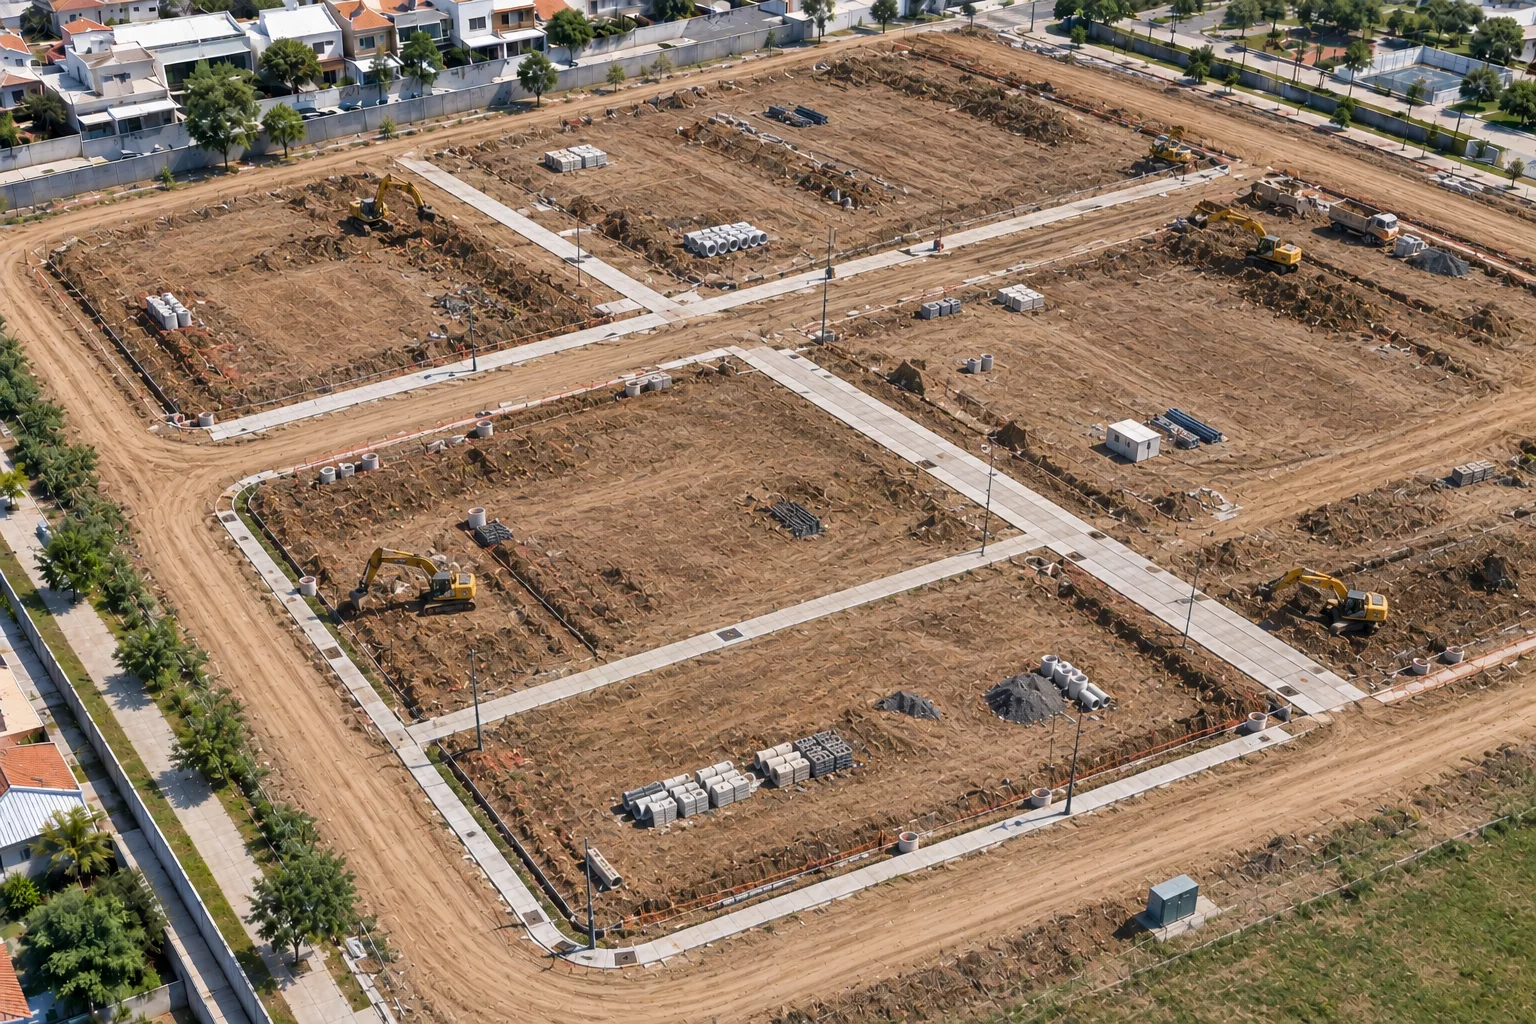
Tanmateix, hi ha una qüestió que passa desapercebuda per a molts ciutadans i funcionaris: la confusió freqüent entre tres superfícies diferenciades: terreny, sòl i solar.
Tot i que en el llenguatge quotidià es poden utilitzar com a sinònims, per al dret i la valoració cadastral són realitats diferents. Per això, #EnTermesEstrictes, el legislador les utilitza de manera diferenciada, i aquesta distinció determina si l’impost està correctament calculat o, fins i tot, si es pot exigir fora de l’àmbit del «terreny».
L’impost grava exclusivament l’«increment del valor del terreny». No grava «les construccions» ni cap altre bé immoble, com ara el «valor del sòl», que ja tributa per l’IBI.
El problema apareix quan s’identifica automàticament el valor del sòl amb el valor del terreny. Aquesta identificació no és correcta i és contrària a l’article 14 de la Llei general tributària, que prohibeix expressament l’analogia.
El Cadastre utilitza el terme sòl amb un significat tècnic. El seu valor s’obté mitjançant normes de valoració que tenen en compte factors urbanístics com l’edificabilitat, l’aprofitament, la situació, el mercat i els usos permesos, propis de la valoració d’un solar urbà.
Les conseqüències són importants. Està passant que, sense que es produeixi un increment real del «valor del terreny», del qual no es disposa fora de les zones urbanitzables, es liquida la plusvàlua basant-se en el «valor del sòl», que ja ha tributat per l’IBI.
Després de les sentències del Tribunal Constitucional que van declarar inconstitucional el càlcul utilitzat, va adquirir una importància especial que la tributació reflectís els increments de valor i respectés el fet imposable definit per la llei, tributant sobre un increment de valor.
Per això, convé analitzar si l’autoliquidació o liquidació municipal respon realment a l’increment del valor del terreny o si s’està utilitzant un concepte diferent sota una denominació aparentment anàloga, prohibida per la llei.
No es tracta d’una discussió merament terminològica. En dret tributari, les paraules tenen un significat precís. Si la llei utilitza la paraula «terreny», l’Administració ha de respectar aquest terme legal i no substituir-lo per un altre, «sòl», mitjançant interpretacions o simplificacions.
Distingir correctament entre terreny, sòl i solar aporta seguretat jurídica i contribueix al fet que els ciutadans paguin exactament els impostos que estableix la llei.
Perquè, en matèria tributària, una sola paraula pot marcar la diferència entre una liquidació ajustada a dret i una confiscació per part de l’Administració, advertida pel Tribunal Constitucional.
Trobaràs més informació a https://www.ciscat.org/info/JARDI_ImpIIVTNU.php